
डिजिटल निवेश के दौर में सबसे बड़ा सवाल सिर्फ पैसा बचाने का नहीं, बल्कि सही वारिस तक उसकी जानकारी पहुंचाने का है; एक व्यवस्थित ‘फाइनेंशियल मैप’ कई परेशानियों से बचा सकता है
हैदराबाद। आज के दौर में लोग अपने भविष्य को सुरक्षित करने के लिए बैंक एफडी, सेविंग अकाउंट, म्यूचुअल फंड, शेयर बाजार, बीमा और पेंशन जैसी कई जगहों पर पैसा निवेश करते हैं। किसी के पास एक बैंक खाता है तो किसी के कई बैंकों में खाते हैं। कोई म्यूचुअल फंड में निवेश कर रहा है तो किसी का पैसा डीमैट अकाउंट में शेयरों के रूप में है। लेकिन इस पूरी वित्तीय व्यवस्था के बीच एक ऐसा सवाल है, जिस पर अक्सर निवेश करते समय ध्यान नहीं दिया जाता—अगर निवेशक अचानक परिवार के बीच न रहे तो उसके निवेश की जानकारी परिजनों को कैसे मिलेगी?
यही सवाल भविष्य में परिवार के लिए बड़ी परेशानी बन सकता है। समस्या हमेशा यह नहीं होती कि पैसा क्लेम नहीं किया जा सकता। कई बार परिवार को यह तक पता नहीं होता कि मृतक ने पैसा कहां-कहां निवेश कर रखा था।
डिजिटल दौर में बढ़ी ‘छिपे निवेश’ की चुनौती
पहले निवेश से जुड़े कागजात घर में फाइल, अलमारी या लॉकर में सुरक्षित रखे जाते थे। एफडी की रसीद, बीमा पॉलिसी और शेयर सर्टिफिकेट जैसे दस्तावेज देखकर परिवार को निवेश का अंदाजा हो जाता था।
अब स्थिति बदल चुकी है। बैंकिंग और निवेश का बड़ा हिस्सा डिजिटल हो गया है। बैंक खाते, डीमैट अकाउंट, म्यूचुअल फंड, बीमा और दूसरे निवेश मोबाइल ऐप और ऑनलाइन प्लेटफॉर्म के जरिए संचालित होते हैं। ऐसे में परिवार के किसी सदस्य को अगर यह जानकारी ही नहीं है कि निवेशक का किस बैंक में खाता है या उसका डीमैट अकाउंट कहां है, तो पैसा होने के बावजूद उसे खोजने और क्लेम करने की प्रक्रिया मुश्किल हो सकती है।
‘मास्टर फाइनेंशियल लिस्ट’ बन सकती है मददगार
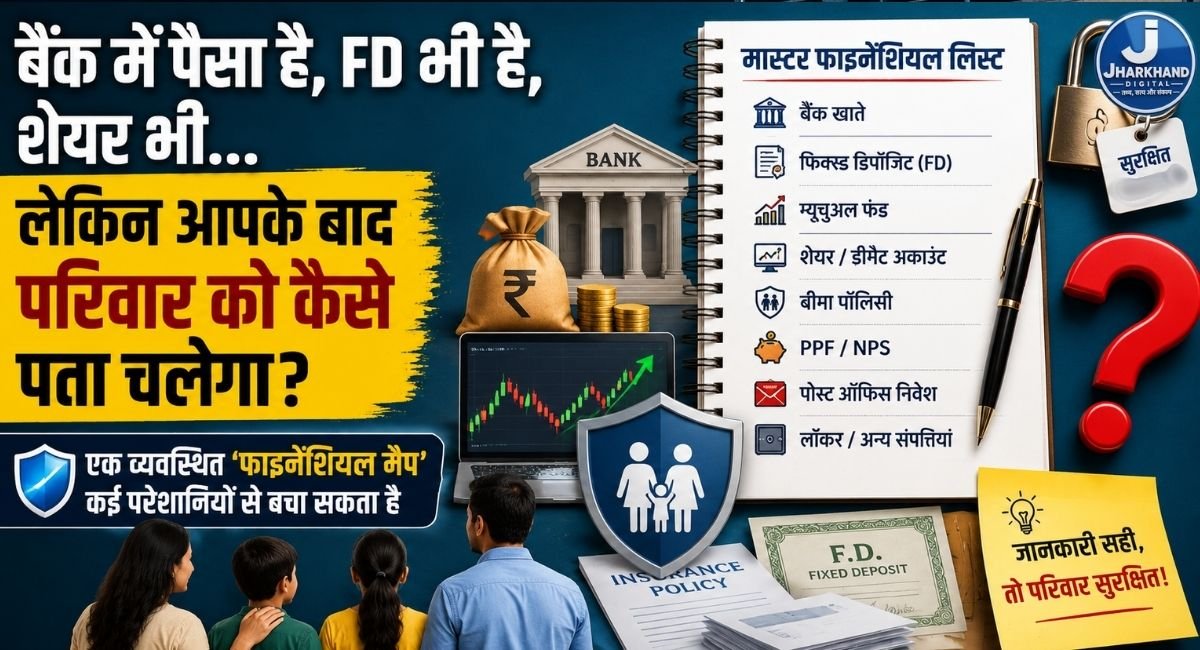
इस परेशानी से बचने के लिए निवेशकों को अपने सभी वित्तीय साधनों की एक मास्टर फाइनेंशियल लिस्ट तैयार करनी चाहिए। यह कोई जटिल वित्तीय योजना नहीं, बल्कि ऐसी व्यवस्थित सूची हो सकती है, जिससे परिवार को जरूरत पड़ने पर यह पता चल सके कि पैसा कहां-कहां रखा गया है।
इस सूची में बैंक खातों का विवरण, एफडी, म्यूचुअल फंड, डीमैट और शेयर निवेश, बीमा पॉलिसियां, पीपीएफ, एनपीएस, पोस्ट ऑफिस निवेश, लॉकर और दूसरी महत्वपूर्ण वित्तीय संपत्तियों की जानकारी दर्ज की जा सकती है।
इसके साथ संबंधित संस्था या खाते की पहचान करने वाली जरूरी जानकारी भी रखी जा सकती है, ताकि परिवार बाद में सही जगह संपर्क कर सके।
सिर्फ निवेश लिखना काफी नहीं, नॉमिनी भी जांचें
वित्तीय सूची बनाने के साथ एक और महत्वपूर्ण काम है—हर निवेश में नॉमिनी की जानकारी जांचना।
समय के साथ परिवार की परिस्थितियां बदलती रहती हैं। शादी, बच्चों का जन्म, परिवार में किसी सदस्य की मृत्यु या अन्य बदलाव के बाद कई बार पुराने नॉमिनी रिकॉर्ड अपडेट नहीं किए जाते। इसलिए बैंक खातों, एफडी, बीमा, म्यूचुअल फंड और अन्य निवेशों में दर्ज नॉमिनी की जानकारी समय-समय पर जांचना उपयोगी है।
नॉमिनी का नाम दर्ज होना जरूरी प्रक्रिया है, लेकिन इससे उत्तराधिकार के सभी कानूनी सवाल अपने आप खत्म नहीं हो जाते। संपत्ति के अंतिम अधिकार से जुड़े मामलों में लागू कानून और संबंधित दस्तावेजों की भूमिका भी महत्वपूर्ण होती है।
पासवर्ड की पूरी सूची बनाना जरूरी नहीं
परिवार को वित्तीय जानकारी देने का मतलब यह नहीं है कि सभी इंटरनेट बैंकिंग पासवर्ड या UPI PIN एक साधारण एक्सेल फाइल में लिखकर रख दिए जाएं। ऐसी जानकारी गलत हाथों में जाने पर आर्थिक नुकसान हो सकता है।
बेहतर तरीका यह है कि परिवार को खाते और निवेश की मौजूदगी की जानकारी दी जाए और संवेदनशील लॉगिन जानकारी के लिए सुरक्षित पासवर्ड मैनेजर, बैंक की आधिकारिक प्रक्रिया या अन्य सुरक्षित व्यवस्था का इस्तेमाल किया जाए।
साल में एक बार करें ‘फाइनेंशियल हेल्थ चेक’
एक बार सूची बना लेने के बाद काम खत्म नहीं होता। निवेश बदलते रहते हैं, पुराने खाते बंद हो सकते हैं और नए निवेश जुड़ सकते हैं। इसलिए साल में कम से कम एक बार इस वित्तीय रिकॉर्ड को अपडेट करना चाहिए।
परिवार के किसी भरोसेमंद सदस्य को यह जरूर पता होना चाहिए कि ऐसी सूची कहां रखी गई है और किसी आपात स्थिति में बैंक, बीमा कंपनी, म्यूचुअल फंड हाउस या अन्य वित्तीय संस्थानों से संपर्क कैसे किया जा सकता है।